3 Điều Cần Làm Ngay Khi Lãi Suất Vay Mua Nhà Tăng Cao Năm 2026
Bước sang năm 2026, thị trường tài chính đang chứng kiến một đợt biến động lớn về bài toán lãi suất. Nếu như giai đoạn trước, người mua nhà khá lạc quan với các gói vay ưu đãi quanh mức 7,2%/năm, thì hiện tại cục diện đã thay đổi rất nhanh.
Ghi nhận thực tế cho thấy, ngay cả nhóm ngân hàng Big 4, mức lãi suất cho kỳ hạn trên 2 năm đã vọt lên tới 13,8% – 14,5%/năm. Đối với những ai đang gánh khoản vay cũ, lãi suất thả nổi cũng đang rục rịch điều chỉnh tăng theo.
Nếu bạn đang cảm thấy áp lực vì số tiền trả ngân hàng hằng tháng phình to, hãy thực hiện ngay 3 bước kiểm tra và xử lý thực tế dưới đây để bảo vệ dòng tiền của mình.
1. Kiểm tra “sức khỏe” tài chính bằng quy tắc 50 – 45 – 40
Để biết khoản vay hiện tại có đang nằm trong vùng nguy hiểm hay không, bước đầu tiên là tính xem tổng số tiền trả ngân hàng hằng tháng (cả gốc lẫn lãi) đang chiếm bao nhiêu phần trăm tổng thu nhập của gia đình.
Một công thức đơn giản giúp định lượng vùng an toàn là Quy tắc 50 – 45 – 40:
- Không quá 50% thu nhập: Nếu bạn còn độc thân.
- Không quá 45% thu nhập: Nếu bạn đã lập gia đình và có 1 con.
- Không quá 40% thu nhập: Nếu gia đình bạn đã có từ 2 con trở lên.
Trường hợp ngoại lệ: Nếu bạn có thu nhập rất cao (trên 100 triệu/tháng), tỷ lệ này có thể nới rộng lên 70%, vì quỹ tiền mặt còn lại vẫn hoàn toàn dư dả để trang trải cuộc sống.
Bài toán thực tế từ một khoản vay:
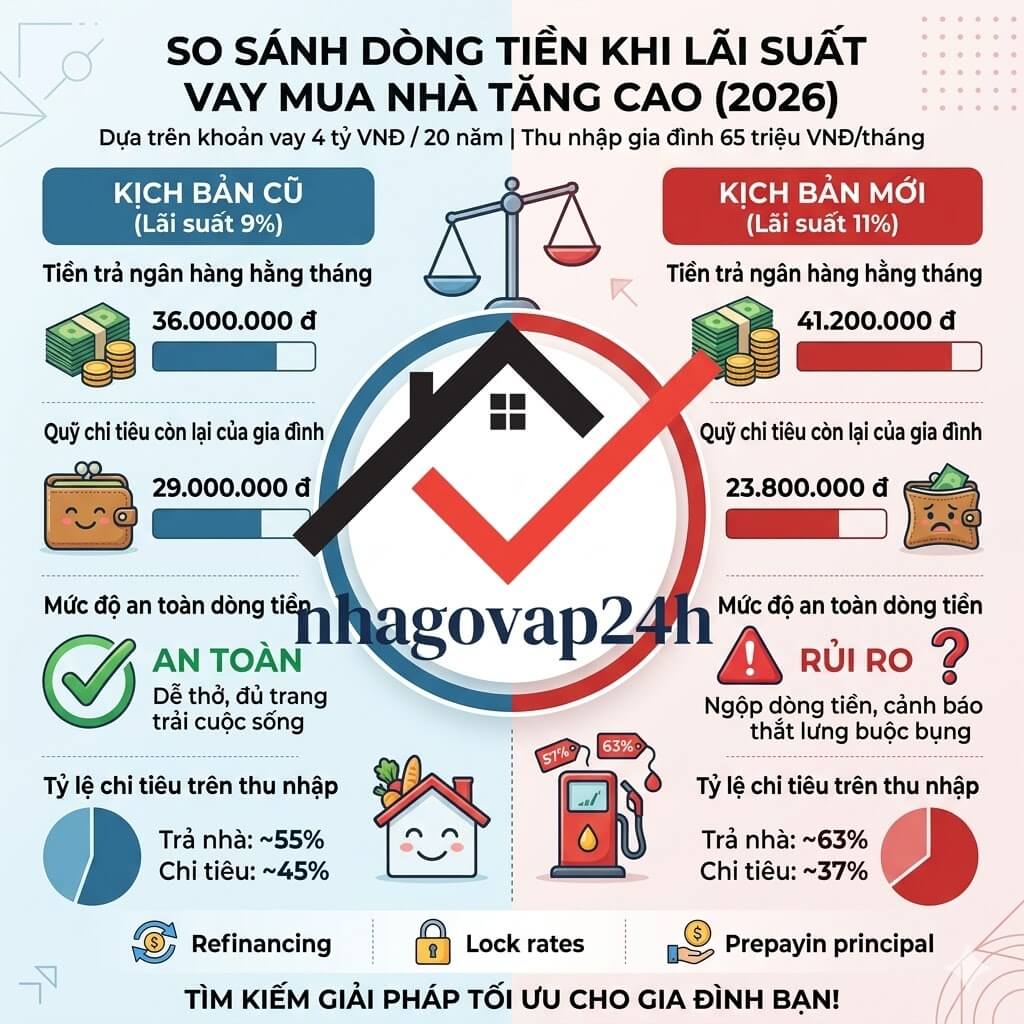
Giả sử bạn đang mua nhà gò vấp dưới 4 tỷ đồng trong vòng 20 năm:
- Ở mức lãi suất 9%, mỗi tháng bạn thanh toán khoảng 36 triệu.
- Khi lãi suất thả nổi vọt lên 11%, số tiền phải trả tăng lên 41,2 triệu/tháng.
Chênh lệch 5,2 triệu đồng/tháng là một con số không hề nhỏ, đặc biệt là trong bối cảnh lạm phát tăng cao, chi phí sinh hoạt từ thực phẩm đến giáo dục đều trở nên đắp đỏ hơn. Nếu thu nhập của hai vợ chồng là 65 triệu, quỹ chi tiêu gia đình bị bóp nghẹt từ 29 triệu xuống còn 24 triệu/tháng. Việc ngồi lại để rà soát dòng tiền lúc này là bắt buộc.
2. Áp dụng 3 giải pháp tối ưu hóa khoản vay hiện tại
Nếu con số thực tế đã vượt quá ngưỡng an toàn kể trên, bạn cần chủ động hành động thay vì ngồi chờ lãi suất hạ nhiệt. Dưới đây là 3 giải pháp tài chính khả thi:
Cách 1: Tái cấp vốn (Refinancing) – Chuyển đổi gói vay ngân hàng
Nếu tìm được một ngân hàng khác có chính sách tốt hơn, bạn hãy xem xét chuyển khoản vay từ ngân hàng cũ sang ngân hàng mới. Các ngân hàng quốc doanh hoặc ngân hàng nước ngoài có chi nhánh tại Việt Nam thường có nguồn vốn dồi dào hoặc dòng vốn rẻ từ công ty mẹ, nên mức lãi suất sẽ cạnh tranh hơn.
Chỉ cần giảm được 1% lãi suất (ví dụ từ 11% xuống 10%), bạn đã có thể tiết kiệm được khoảng 3 triệu/tháng, tương đương 36 triệu/năm.
- Lưu ý: Hãy tính toán kỹ phí phạt trả nợ trước hạn của ngân hàng cũ và các chi phí phát sinh khi giải ngân tại ngân hàng mới (phí định giá, phí hồ sơ…). Nếu chi phí chuyển đổi quá cao, việc giữ lại khoản vay cũ đôi khi lại có lợi hơn.
Cách 2: Chuyển sang gói lãi suất cố định
Nếu bạn dự báo áp lực lạm phát còn kéo dài và lãi suất sẽ tiếp tục neo cao trong 1-2 năm tới, hãy chủ động liên hệ ngân hàng để thỏa thuận chốt (lock) một mức lãi suất cố định (ví dụ 10% – 10,5%). Điều này giúp bạn chủ động dòng tiền hằng tháng, thay vì lo lắng mỗi khi ngân hàng điều chỉnh định kỳ 3 tháng hoặc 6 tháng một lần.
- Điểm yếu: Đây là một sự đánh đổi. Nếu sau này thị trường hạ nhiệt và lãi suất giảm sâu, bạn vẫn phải chấp nhận trả theo mức cố định đã ký.
Cách 3: Chủ động tất toán bớt nợ gốc
Đây là cách hiệu quả và triệt để nhất vì nó đánh thẳng vào gốc rễ khoản vay.
- Rút tiền tiết kiệm: Nếu có khoản tiền nhàn rỗi đang gửi tiết kiệm, hãy rút ra để trả bớt nợ gốc. Lãi suất tiền gửi nhận được chắc chắn không bằng mức lãi suất vay đang phải gánh.
- Cơ cấu tài sản: Nếu áp lực tài chính quá lớn, hãy cân nhắc thoái vốn hoặc bán bớt các tài sản có tính thanh khoản cao trong danh mục đầu tư để đập vào nợ nhà, đưa dòng tiền hằng tháng về mức dễ thở.
3. Nguyên tắc vàng: Giữ đầu lạnh, tuyệt đối đừng hoảng loạn
Khi áp lực dòng tiền đè nặng, người mua nhà rất dễ rơi vào trạng thái lo âu, dẫn đến những quyết định tài chính sai lầm.
Bạn cần hiểu rằng lãi suất luôn vận hành theo chu kỳ kinh tế. Hôm nay lãi suất có thể tăng cao để kiềm chế lạm phát, nhưng khi kinh tế ổn định trở lại, trong vòng 2-3 năm tới, mặt bằng lãi suất chắc chắn sẽ được điều chỉnh giảm.
Khi lãi suất tăng, thị trường tài sản thường có xu hướng sụt giảm giá trị. Nếu hoảng loạn, bạn rất dễ đưa ra quyết định sai lầm là bán tháo các tài sản khác (như chứng khoán, đất nền…) ngay tại vùng đáy và chấp nhận một khoản lỗ nặng nề không đáng có.
Lời kết
Trước khi đưa ra bất kỳ quyết định tài chính nào trong giai đoạn này, hãy tự trả lời 3 câu hỏi cốt lõi:
- Khoản trả hằng tháng của gia đình đã vượt ngưỡng an toàn (50 – 45 – 40) chưa?
- Trong các cách tối ưu (Chuyển ngân hàng, Cố định lãi, Trả bớt gốc), phương án nào khả thi và phù hợp nhất lúc này?
- Bạn đang tính toán dựa trên những con số thực tế của dòng tiền, hay đang bị cảm xúc lo lắng dẫn dắt?
Đây không phải là lúc để hoảng loạn, mà là thời điểm để nhìn lại bài toán tài chính cá nhân một cách bài bản, bình tĩnh cơ cấu lại nguồn lực để vượt qua chu kỳ biến động này một cách an toàn.
